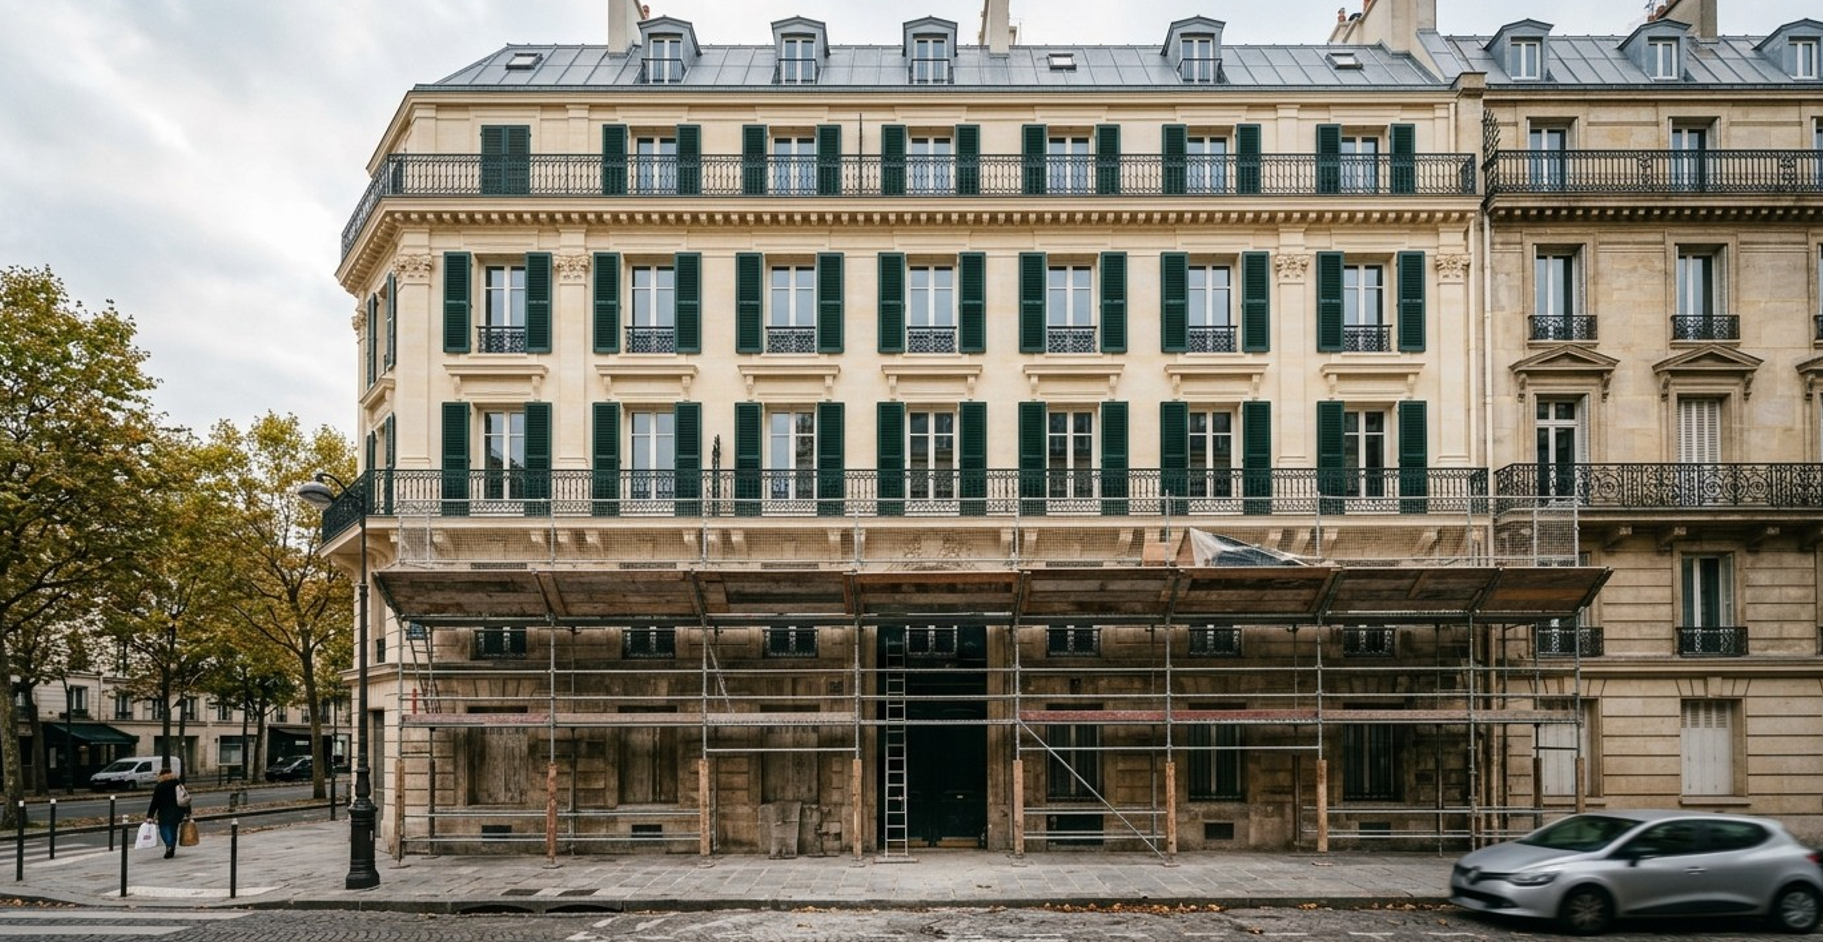
Vous préparez des travaux de ravalement et vous vous demandez si l’impôt va en tenir compte. La réponse dépend d’une seule chose : le logement est-il loué ou est-ce votre résidence principale ? Le bailleur déduit sa facture de ses revenus fonciers. L’occupant n’obtient ni réduction ni crédit d’impôt. Mieux vaut connaître le régime fiscal applicable avant de signer le devis.
L’essentiel
- Bien loué nu au régime réel : le ravalement de façade est déductible des revenus fonciers.
- Résidence principale : aucune réduction ni aucun crédit d’impôt pour un ravalement. L’isolation éventuelle relève d’aides distinctes, non fiscales.
- Micro-foncier (revenus bruts annuels jusqu’à 15 000 €) : aucune déduction des travaux, l’abattement de 30 % est forfaitaire.
- La dépense se déduit l’année du paiement, ligne 224 de la déclaration 2044.
Ravalement de façade déductible des impôts : oui pour un bien loué, non pour la résidence principale
Le ravalement ne profite pas à tout le monde de la même façon. Tout se joue sur le statut du logement.
Bien loué : déduction des travaux au titre des revenus fonciers
Sur un logement loué nu au régime réel, le ravalement est une dépense de réparation ou d’entretien, déductible des revenus fonciers. L’administration range expressément le ravalement parmi les réparations. Le Conseil d’État l’a confirmé le 25 février 1976 (décision n° 97398) : ravalement, crépissage et réfection de toiture, même sur un immeuble vétuste, restent des dépenses d’entretien déductibles.
Deux limites. Le ravalement ne doit pas s’accompagner d’éléments nouveaux, qui le feraient basculer en amélioration. Et les travaux de construction, reconstruction ou agrandissement ne sont jamais déductibles.
Résidence principale : ni déduction ni crédit d’impôt
Sur une résidence principale, un ravalement n’ouvre droit ni à déduction ni à crédit d’impôt. Si le logement est achevé depuis plus de deux ans, les travaux sont en revanche facturés au taux réduit de TVA de 10 % (art. 279-0 bis du CGI), à condition que vous certifiiez ces conditions sur le devis ou la facture. Les travaux d’adaptation du logement n’ouvrent plus de crédit d’impôt pour les dépenses payées à partir du 1er janvier 2026, et le ravalement n’a jamais figuré dans leur liste.
Déduction ou crédit d’impôt : deux mécanismes à ne pas confondre pour un ravalement
La déduction fiscale diminue la base sur laquelle l’impôt est calculé : vos revenus fonciers. Le crédit d’impôt, lui, se soustrait de l’impôt déjà calculé. Le ravalement relève de la première logique, et seulement pour le bailleur.
Isolation thermique : ce que le ravalement change
Depuis le 1er janvier 2026, l’isolation des murs, intérieure ou extérieure, n’est plus financée par MaPrimeRénov’ au geste. Elle ne l’est que dans une rénovation d’ampleur : gain d’au moins 2 classes DPE et au moins 2 postes d’isolation. L’éco-PTZ, lui, finance l’isolation thermique des murs d’une résidence principale sans condition de ressources, avec une entreprise RGE.
Autre point : un ravalement important, c’est-à-dire la réfection de l’enduit ou l’ajout d’un parement, impose des travaux d’isolation sur les parois concernées, sauf dans les secteurs protégés. Nettoyage, peinture et réparation ne déclenchent rien.
Ravalement en copropriété : quelles charges sont déductibles ?
Un copropriétaire bailleur déduit sa quote-part des dépenses d’entretien et de réparation des parties communes, ravalement compris, plus les frais de gestion et de syndic. Les travaux de construction et les charges remboursées par le locataire sont exclus.
- Provisions déductibles : dépenses courantes et fonds de travaux, déduits l’année du paiement, ligne 229.
- Régularisation l’année suivante, ligne 230, si les provisions dépassent les dépenses réelles.
- Bien partiellement loué : seule la quote-part louée est déductible.
Le déficit foncier, levier fiscal pour les propriétaires bailleurs
Quand les travaux dépassent les loyers, le déficit s’impute sur le revenu global dans la limite de 10 700 € par an, hors intérêts d’emprunt. Le plafond monte à 21 400 € sur option, à hauteur des travaux de rénovation énergétique faisant passer le logement de E, F ou G à A, B, C ou D. L’excédent se reporte sur les revenus fonciers des dix années suivantes. Un ravalement simple (nettoyage, peinture, réparation) ne fait pas gagner de classe énergétique : il reste dans le plafond de 10 700 €.
Ravalement et plus-value à la revente
Le ravalement ne réduit pas votre impôt sur le revenu. À la revente, les travaux justifiés par facture peuvent s’ajouter au prix d’acquisition pour calculer la plus-value. Après cinq ans de détention, un forfait de 15 % est possible à la place des frais réels, selon les règles applicables. Conservez vos factures de ravalement : le notaire qui établit la déclaration de plus-value lors de la vente en a besoin.
Déclarer un ravalement de façade aux impôts sans perdre la déduction
Au régime réel, reportez les dépenses de réparation, d’entretien et d’amélioration à la ligne 224 de la déclaration 2044. Au micro-foncier (revenus bruts annuels jusqu’à 15 000 €), l’abattement de 30 % remplace toute déduction : vos travaux ne comptent pas.
Pièces justificatives à conserver
- La facture détaillée de l’entreprise et la preuve de paiement.
- Pour une copropriété, les appels de fonds et le décompte de charges.
La dépense se déduit l’année du paiement effectif, pas celle du devis ni de la fin du chantier. Si vous payez en plusieurs fois, chaque règlement se déduit l’année où il part.
Les erreurs qui font perdre la déduction
- Déduire un ravalement de la résidence principale.
- Déduire les travaux au micro-foncier.
- Déduire un bien prêté gratuitement à un proche.
- Mélanger réparation et agrandissement.
- Croire la RGE obligatoire pour déduire : elle ne conditionne que certaines aides et le plafond majoré du déficit foncier.
Côté TVA, le ravalement d’un logement de plus de deux ans relève du taux de 10 %. Le taux de 5,5 % est réservé aux travaux de performance énergétique.
FAQ : Les questions que vous vous posez
Peut-on déduire un ravalement de façade réalisé soi-même ?
Non pour la main-d’œuvre : votre travail personnel n’est pas pris en compte. Seul le prix d’achat des matériaux est déductible, à condition que les travaux le soient eux-mêmes. Un entrepreneur, lui, permet de déduire matériaux et main-d’œuvre.
Le ravalement d’une copropriété est-il déductible pour un copropriétaire bailleur ?
Oui, au régime réel, pour votre quote-part. Les provisions se déclarent ligne 229, leur régularisation ligne 230 l’année suivante.
Le ravalement de façade réduit-il l’impôt sur la plus-value immobilière ?
Il ne réduit pas l’impôt sur vos revenus, et son effet sur la plus-value dépend d’un calcul propre. Conservez les factures et faites chiffrer l’opération par votre notaire avant la vente.
Comparez 3 devis pour votre façade
Gratuit, sans engagement, artisans de votre secteur.